住宅ローン審査、「スコアリングなし」って本当?
住宅ローンの審査で、金融機関は申込者を点数化して合否を決めているのか。
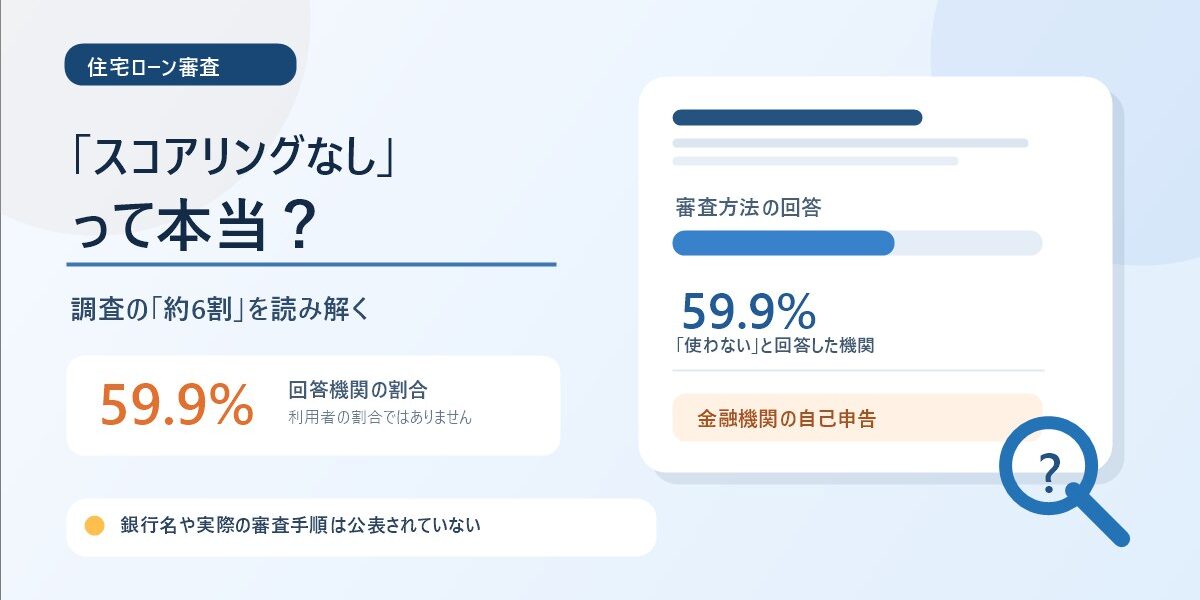
国土交通省の調査では、2025年度に審査方法を回答した852機関のうち、**59.9%が「スコアリング方式では審査を行っていない」**と回答しました。この数字だけを見ると、銀行の審査は担当者が一人ひとりを見て決めているように思えるかもしれません。
ただし、この調査から分かることには限界があります。
まず、「6割」は何の割合?
59.9%は、住宅ローンを申し込んだ人の割合でも、融資件数の割合でもありません。審査方法の質問に回答した金融機関の割合です。
調査は国土交通省が金融機関に調査票を送り、回答を集計したものです。依頼先1,175機関のうち1,112機関が回答し、全体の回答率は94.6%。ただし、審査方法の設問の集計対象は852機関でした。
つまり、数字が示すのは「回答した機関のうち、そう答えた機関が約6割」ということです。住宅ローン利用者の6割が、点数化なしの審査を受けたという意味ではありません。国土交通省の調査概要、調査報告書
「使わない」と答えた銀行は、どこ?
調査では、該当する金融機関の名前は公表されていません。大手銀行、地方銀行、信用金庫などの内訳も、この数字だけからは特定できません。
また、回答は金融機関の自己申告です。第三者が実際の審査案件を調べて、「この銀行は本当にスコアリングを使っていない」と確認した結果ではありません。
そのため、「この銀行ならスコアリングなし」「点数で落とされない」といった判断には使えません。
スコアリングなしなら、人がじっくり見るの?
調査では、金融機関が審査で考慮する項目も尋ねています。回答した機関の多くが、完済時年齢、健康状態、借入時年齢、年収、勤続年数、返済負担率、担保評価を挙げています。
ただし、これらの項目をどう評価し、どう組み合わせて結論を出すのかは、調査では明らかにされていません。「スコアリングを使わない」という回答だけから、担当者が手作業で審査している、あるいは個別事情を柔軟に評価してくれる、とまでは言えません。先ほどの「項目ごとに確認して総合判断する」という説明も、調査結果そのものではなく、一般的な推測です。
この調査をどう読めばいい?
調査結果は、住宅ローン審査の全体像を知る手がかりにはなります。一方で、個別の銀行の審査手順や通りやすさを示す資料ではありません。
読むときは、次のように受け止めるのが適切です。
- 「約6割」は、審査方法の設問に回答した金融機関の割合
- 数字は金融機関の自己申告で、実際の審査を第三者が検証したものではない
- 該当する銀行名や、具体的な審査の進め方は分からない
住宅ローンの審査で重視される項目は公表されていますが、基準や評価方法は金融機関ごとに異なります。調査の数字から「通りやすい銀行」を探すより、年収、他の借入、返済負担、物件価格などを踏まえて複数の金融機関に相談するほうが、現実的な判断につながります。
「スコアリングを使わない機関が約6割」――目を引く数字ではありますが、それだけで審査の実態までは分かりません。数字の母数と、調査で確認された範囲を押さえて読むことが大切です。
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査」